Estrategias delta neutral en DeFi: cómo funcionan y qué las rompe
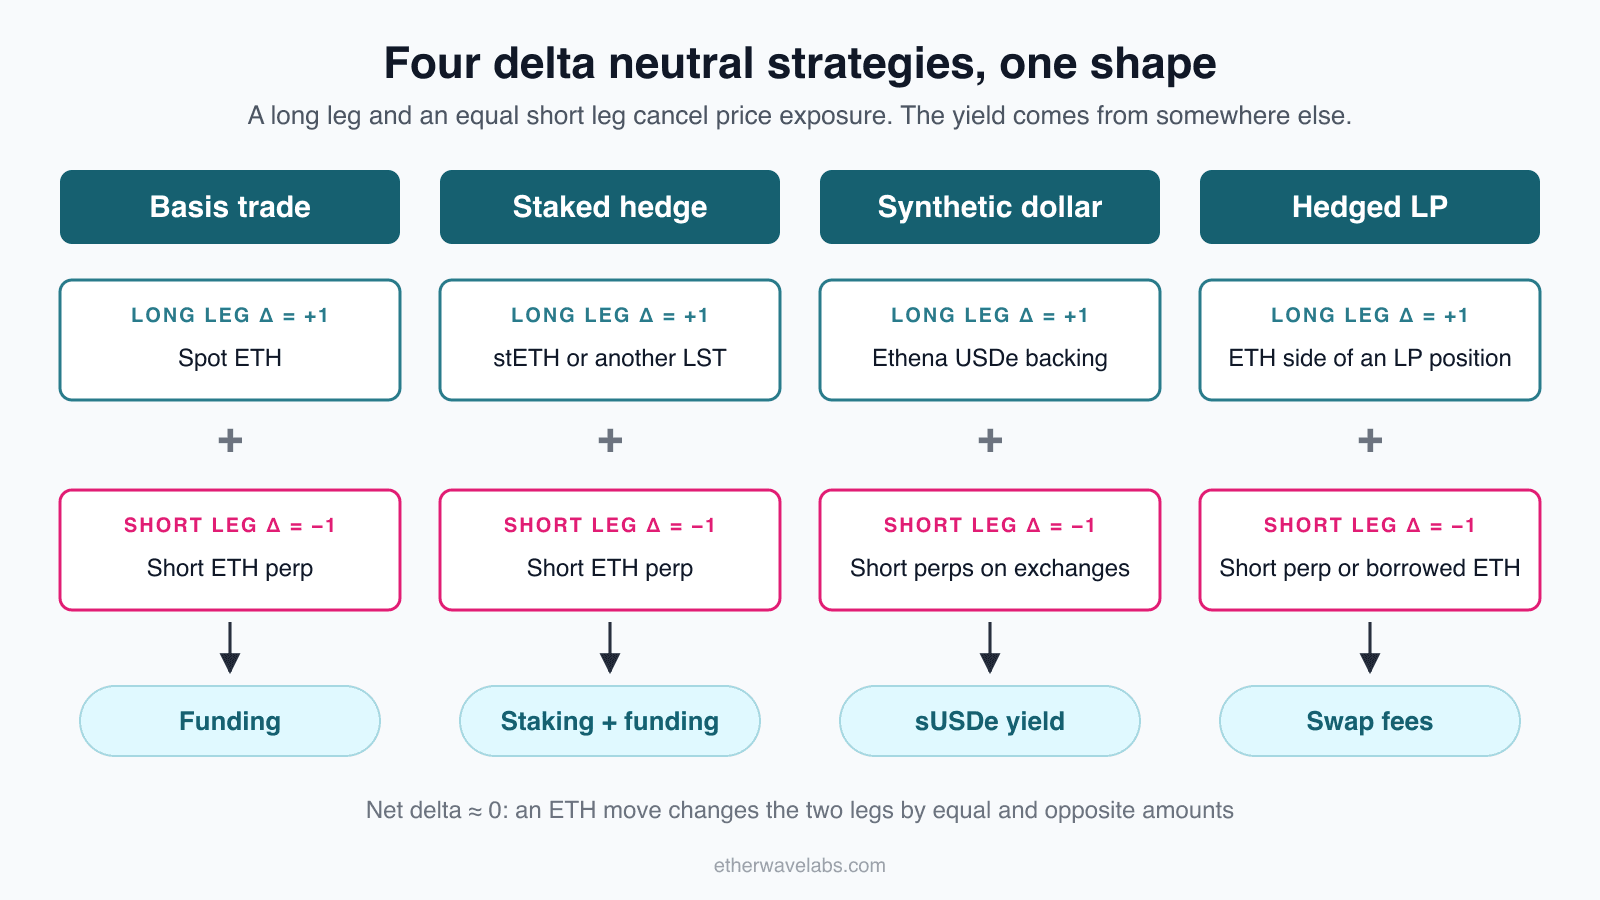
Una estrategia delta neutral en DeFi combina una posición larga y una corta sobre el mismo activo para que los movimientos de precio se anulen, y la posición gana con algo distinto del precio: la tasa de financiación (funding rate) de los perpetuos, las recompensas de staking, los intereses de préstamos o las comisiones de trading. Con una delta neta de cero, ETH puede subir o bajar un 10 % y la cartera apenas se mueve. Lo que te quedas es el rendimiento, menos el costo de mantener equilibradas las dos patas.
Esa última frase es donde se detienen la mayoría de las guías y donde vive la mayor parte del riesgo. Este artículo cubre las cinco estrategias delta neutral que de verdad se usan en DeFi, desarrolla los cálculos con números reales (incluida una posición de liquidez concentrada cubierta, el tipo de posición para el que construimos automatización) y luego analiza qué rompió estas posiciones en la práctica, desde el funding negativo hasta el auto-deleveraging del 10 de octubre de 2025.
¿Qué significa delta neutral?
La delta mide cuánto cambia el valor de una posición cuando el precio del subyacente se mueve una unidad. Tener 1 ETH supone una delta de +1: si ETH gana 100 $, tú ganas 100 $. Un short de 1 ETH en perpetuos tiene una delta de −1. Si mantienes ambos, la delta neta es cero: las dos patas se mueven en cantidades iguales y opuestas, así que el precio deja de importar.
Algunas posiciones tienen una delta que cambia a medida que se mueve el precio. Esa tasa de cambio es la gamma. El ETH spot y los perpetuos tienen gamma cero (un ETH siempre equivale a un ETH de exposición), pero una posición de liquidez no: cuando ETH sube, un AMM vende tu ETH a cambio de stablecoins, así que tu exposición se reduce. Ese único hecho explica por qué delta neutral es un estado que mantienes y no una operación en la que entras una sola vez. Un basis trade puede quedarse intacto durante semanas; una posición LP cubierta se aleja de la neutralidad con cada swap que pasa por el pool.
¿De dónde sale el rendimiento delta neutral?
Eliminar la exposición al precio elimina la principal fuente de rentabilidad en cripto, así que el rendimiento tiene que salir de otro sitio. En DeFi sale de cuatro lugares:
- El funding de los perpetuos. Los futuros perpetuos no tienen vencimiento, así que los exchanges mantienen su precio cerca del spot mediante pagos periódicos entre longs y shorts. Cuando los traders están netamente en largo, que es el estado habitual de los mercados cripto, los longs pagan a los shorts. Un short en perpetuos es a la vez la cobertura y el ingreso.
- Las recompensas de staking. Un token de staking líquido como stETH sigue generando el rendimiento del staking de Ethereum mientras su exposición al precio está cubierta.
- Los diferenciales de préstamo y los incentivos. Aportar colateral genera intereses, y pedir prestado un activo volátil es en sí mismo una posición corta.
- Las comisiones de trading. Los proveedores de liquidez cobran una parte de cada swap que pasa por su rango, y es la única de las cuatro fuentes que procede de actividad de trading real y no del apalancamiento de otros traders.
Cómo funciona el funding de los perpetuos en Hyperliquid
La mecánica del funding cambia de una plataforma a otra, y los detalles deciden tu rendimiento. En Hyperliquid, uno de los mayores exchanges de perpetuos on-chain, el funding se paga cada hora y se calcula así:
Funding rate (8h) = average premium + clamp(interest rate − average premium, −0.05%, +0.05%)
El componente de tasa de interés está fijado en 0,01 % cada 8 horas, lo que la documentación de Hyperliquid anualiza en un 11,6 % APR pagado a los shorts. Debido al clamp, siempre que la prima media se mantenga a menos de 0,05 % de esa base de 0,01 %, el clamp la anula exactamente y la tasa de funding es igual a la base. Dicho de otro modo, en mercados tranquilos un short en perpetuos en Hyperliquid gana aproximadamente un 11,6 % anual sobre su nocional, y la tasa solo se aleja de ese suelo cuando el perpetuo cotiza con una prima o un descuento reales respecto al spot. El funding tiene un tope de 0,5 % por hora, que sigue siendo suficiente para oscilar muchísimo en cualquier dirección durante un squeeze.
De ahí se desprenden dos cosas. Primero, citar «APY históricos del 15 al 30 %» para las operaciones de funding, como hacen muchas guías, dice poco: lo que importa es con qué frecuencia la prima sale de la banda base, y en qué dirección. Segundo, el funding se paga sobre el nocional, no sobre el margen, así que la forma en que dimensionas la pata corta cambia el rendimiento sobre tu capital total (mira el ejemplo práctico más abajo). Si todavía no conoces cómo casan las órdenes los exchanges de perpetuos on-chain, nuestra comparativa entre DEX con libro de órdenes y AMM explica la estructura de mercado.
Cinco estrategias delta neutral en DeFi
1. Spot más short en perpetuos: el basis trade
El clásico cash and carry. Compra ETH spot, abre un short en el perpetuo de ETH del mismo tamaño y cobra el funding. Los movimientos de precio se anulan; el funding se acumula en el short.
Los números, con 100.000 $ de capital y ETH a 3000 $:
- Compra 75.000 $ de ETH spot (25 ETH).
- Deposita 25.000 $ en USDC como margen en Hyperliquid y abre un short de 25 ETH, también 75.000 $ de nocional. El short opera con un apalancamiento de 3x sobre su margen.
- Con la base del 11,6 %, el funding paga unos 8700 $ al año, es decir, un 8,7 % sobre los 100.000 $ completos, antes de comisiones de trading.
- El short se liquida si ETH sube alrededor de un 31 % antes de que repongas el margen (suponiendo un margen de mantenimiento del 2 %; consulta el tramo vigente para tu activo). El ETH spot ganó exactamente lo mismo, pero está en otro sitio y no puede cubrir por sí solo la llamada de margen.
Ese último punto es el núcleo operativo de toda estrategia cubierta con perpetuos: las dos patas ganan y pierden en cuentas distintas. Una cartera delta neutral está plana en conjunto, pero necesita margen fresco en el lado perdedor durante un movimiento brusco, lo que implica mover USDC entre cadenas y plataformas con rapidez. Documentamos esa fontanería, incluidos los depósitos y los retiros en Hyperliquid, en nuestra guía sobre Circle CCTP y Hyperliquid.
El compromiso está entre rendimiento y seguridad: una pata spot más grande aumenta los ingresos por funding, pero estrecha el colchón de margen. La mayoría de los operadores mantienen el short entre 2x y 3x y reponen el margen con las ganancias del spot cuando una subida empieza a comérselo.
2. Activo en staking más short en perpetuos: la cobertura con staking
Sustituye el ETH spot por un token de staking líquido como stETH y mantén el mismo short en perpetuos. Ahora ganas el rendimiento del staking de Ethereum (unos pocos puntos porcentuales al año) en la pata larga, además del funding en la pata corta. Es lo mismo que Ethena hace a gran escala, pero montado por tu cuenta.
El riesgo añadido es la diferencia entre las dos patas. Tu pata larga es stETH; tu pata corta, ETH. Si stETH cotiza con descuento, la cobertura deja de ser perfecta: en junio de 2022, stETH cotizó alrededor de un 6 % por debajo de ETH cuando los tenedores apalancados se vieron obligados a vender. También puedes usar el LST como colateral en un mercado de préstamos para pedir prestadas las stablecoins del margen del perpetuo, pero cada capa añade otro umbral de liquidación que vigilar.
3. Dólares sintéticos: Ethena USDe y sUSDe
Ethena empaqueta la cobertura con staking en un token. Para acuñar USDe se deposita colateral (ETH en staking, BTC o stablecoins), y Ethena abre posiciones cortas equivalentes en perpetuos en distintos exchanges, de modo que el respaldo es delta neutral y USDe se mantiene cerca de 1 $. Hacer staking de USDe en sUSDe traslada los ingresos de funding y de staking a sus tenedores. Un fondo de reserva absorbe los periodos de funding negativo.
El rendimiento sigue de cerca al mercado de funding. Según la actualización de gobernanza del T3 2026 de Ethena, el APY medio de 7 días de sUSDe subió del 3,8 % a principios de julio de 2026 al 5,0 % a finales de septiembre, muy por debajo de los rendimientos de dos dígitos del mercado alcista de 2024. Esa es la principal lección de los dólares sintéticos: compras la tasa de funding, sea cual sea en cada momento.
¿Comprar o construir? sUSDe es la forma más sencilla de tener un rendimiento delta neutral, sin margen que gestionar. A cambio, asumes el esquema de contraparte y custodia de Ethena, su exposición a los exchanges y el precio de USDe en el mercado secundario, que puede separarse del respaldo en un desplome (más sobre el 10 de octubre más abajo). Ejecutar la operación por tu cuenta exige esfuerzo operativo, pero te deja el control sobre la elección de plataforma, el apalancamiento y el momento.
4. Provisión de liquidez cubierta: el LP delta neutral
Esta es la estrategia que gana con la actividad de trading, y la que más matemáticas tiene. Aportas liquidez a un pool ETH/USDC para cobrar comisiones de swap y luego abres un short del ETH que contiene tu posición, de modo que lo que queda son las comisiones.
La delta de una posición de liquidez concentrada. En una posición de Uniswap v3 o v4 con liquidez L y rango [Pa, Pb], la cantidad de ETH que contiene al precio P es:
ETH held = L × (1/√P − 1/√Pb) when Pa ≤ P ≤ Pb ETH held = L × (1/√Pa − 1/√Pb) when P < Pa (all ETH) ETH held = 0 when P > Pb (all USDC)
La delta de la posición es exactamente el ETH que contiene, así que ese es el tamaño del short que necesitas. Su gamma, el cambio de la delta por cada 1 $ de precio, es −L / (2P^1,5): siempre negativa, que es la manera formal de decir que el pool vende ETH cuando sube y lo compra cuando baja.
Un ejemplo práctico. Deposita 100.000 $ en ETH/USDC a 3000 $ con un rango de 2400 $ a 3750 $. La posición empieza con 16,67 ETH más 50.000 $ en USDC (L ≈ 8647 en unidades legibles). Para ser delta neutral, abre un short de 16,67 ETH, unos 50.000 $ de nocional. Después deja que el precio se mueva sin tocar la cobertura:
| Precio de ETH | ETH en la posición | P&L del LP sin cobertura | P&L del LP cubierto |
|---|---|---|---|
| 2700 $ (−10 %) | 25,21 | −6247 $ | −1247 $ |
| 2850 $ (−5 %) | 20,77 | −2804 $ | −304 $ |
| 3000 $ | 16,67 | 0 $ | 0 $ |
| 3150 $ (+5 %) | 12,86 | +2211 $ | −289 $ |
| 3300 $ (+10 %) | 9,32 | +3872 $ | −1128 $ |
| 3750 $ (techo del rango) | 0 | +5902 $ | −6598 $ |
Aquí importan dos resultados. La cobertura eliminó la dirección: un movimiento del 10 % cuesta ahora entre unos 1100 $ y 1250 $, en lugar de hacer oscilar la posición entre 4000 $ y 6000 $. Pero el P&L cubierto es negativo en ambas direcciones, y crece con el cuadrado del movimiento. Un movimiento del 5 % cuesta unos 300 $; uno del 10 % cuesta cuatro veces más.
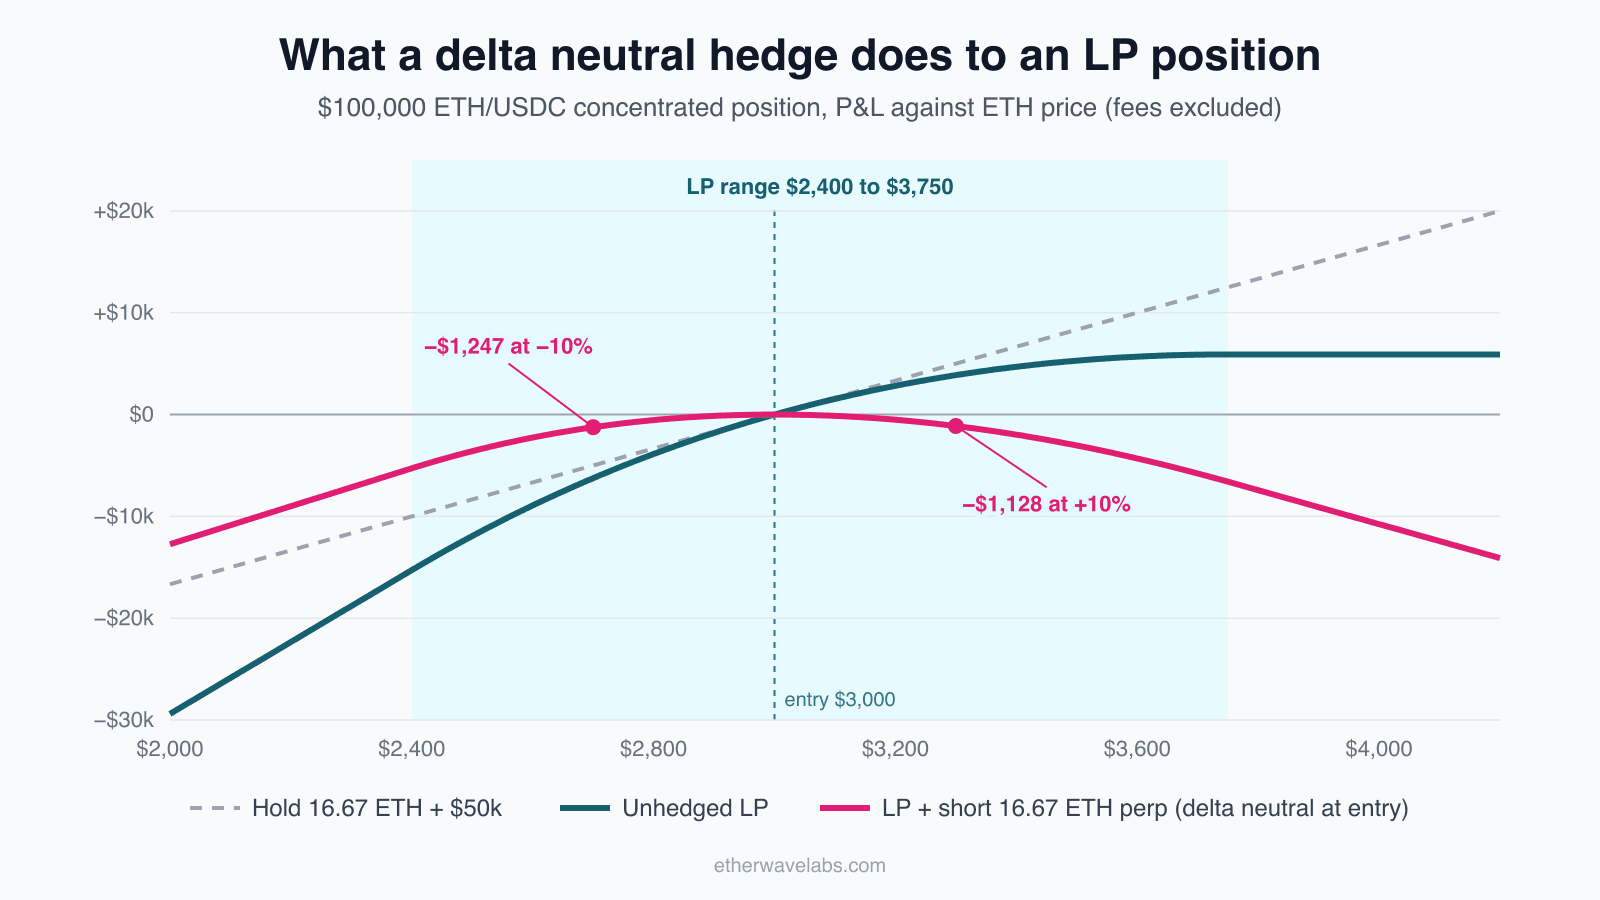
Ser delta neutral no elimina la pérdida impermanente. Es el malentendido más común en las guías sobre LP delta neutral. Mira la fila de 3300 $: mantener los 16,67 ETH y los 50.000 $ iniciales valdría 105.000 $, mientras que el LP vale 103.872 $. La diferencia de 1128 $ es la pérdida impermanente, y es exactamente el P&L cubierto. Un short estático del saldo inicial de ETH anula la parte de «mantener» de la posición, lo que te deja con la pérdida impermanente y nada más. Cubrirte aísla la pérdida impermanente; no la elimina. Rebalancear la cobertura con más frecuencia cambia la forma del costo (lo pagas en pequeñas porciones realizadas, aproximadamente ½ × |gamma| × movimiento² cada vez), pero no su existencia.
Así que un LP delta neutral es una apuesta a que las comisiones más el funding superan el costo de gamma. En Hyperliquid, la pata corta también cobra funding: unos 5800 $ al año sobre la cobertura de 50.000 $ a la tasa base. La posición lo paga cuando ETH se mueve con fuerza en poco tiempo, sobre todo cuando sale del rango, y por eso el ancho del rango, las reglas de rebalanceo y las reglas de salida importan más que la propia cobertura.
Rebalancear la cobertura. Tras el movimiento a 3300 $, la posición tiene 9,32 ETH, pero tu short es de 16,67, así que ahora estás en corto neto por 7,35 ETH. Recomprar 7,35 ETH del short (unos 24.000 $ de nocional) restablece la neutralidad y cuesta unos 11 $ con una comisión taker del 0,045 %. La decisión es la frecuencia: si rebalanceas demasiado poco, cargas con riesgo direccional; si lo haces demasiado a menudo, las comisiones y el slippage se comen el rendimiento. La mayoría de los sistemas usan una banda de desviación y solo rebalancean cuando la cobertura se aleja de su objetivo más de un 5 a 10 %, además de un rebalanceo forzado cuando el precio sale del rango. Por encima del rango, la posición es 100 % USDC con delta cero, así que cualquier short restante es un short descubierto y hay que cerrarlo.
Esta es esa lógica en TypeScript, con la liquidez y los precios en unidades legibles (convierte primero desde sqrtPriceX96 y los decimales de los tokens):
// ETH (token0) held by a concentrated liquidity position = its delta
export function positionDelta(liquidity: number, price: number, lower: number, upper: number) {
  const p = Math.min(Math.max(price, lower), upper)
  return liquidity * (1 / Math.sqrt(p) - 1 / Math.sqrt(upper))
}

// How much to change the short. Positive: short more. Negative: buy back.
export function hedgeOrder(targetShort: number, currentShort: number, band = 0.05) {
  const drift = targetShort - currentShort
  const tolerance = Math.max(targetShort, currentShort) * band
  return Math.abs(drift) > tolerance ? drift : 0
}

const L = 8646.84
const target = positionDelta(L, 3300, 2400, 3750) // 9.32 ETH
hedgeOrder(target, 16.67) // -7.35: buy back 7.35 ETH of the short
El lado de la posición en este bucle (cobrar comisiones, mover el rango, cerrar) sigue el mismo ciclo de vida que recorremos en nuestro tutorial de gestión de liquidez en Uniswap v4 y, para los pools de Solana, en nuestra guía para cobrar las comisiones de posiciones de Orca Whirlpool. Antes de comprometer capital, modela el rango con una volatilidad realista: ese es el trabajo que hace para los LP Metrix Finance, un simulador de pools de liquidez cuyo frontend y capa de datos desarrollamos. Y cuando la estrategia se empaqueta como un vault, la cobertura y el rebalanceo pasan a ejecutarse on-chain o en un keeper, como en YieldBase, el gestor de liquidez activa sin custodia que construimos con vaults en Solidity e indexación con subgraphs.
5. LP cubierto con préstamo y otras variantes
En lugar de un perpetuo, cubre una posición LP pidiendo prestado el activo volátil. Deposita USDC en un mercado de préstamos, pide prestado ETH por una cantidad igual al saldo de ETH del LP y apórtalo al pool: la deuda en ETH es tu pata corta. Todo se queda on-chain, sin exchange de perpetuos ni margen repartido entre plataformas, pero la economía se invierte. Un short en perpetuos cobra funding, mientras que un préstamo en ETH cuesta intereses. El riesgo de liquidación también cambia de sitio: una subida hace crecer tu deuda en ETH frente a un colateral fijo en USDC, así que vigilas un factor de salud (health factor) en lugar de un ratio de margen. Cómo ocurren las liquidaciones depende del diseño del mercado: la mayoría de los protocolos de préstamo liquidan a un precio de oráculo, mientras que diseños sin oráculo como Ethereum Credit Guild, un protocolo de préstamos cuyo frontend completo desarrollamos, resuelven los préstamos fallidos mediante subastas on-chain.
Hay otras dos variantes que conviene conocer:
- Arbitraje de funding entre plataformas: ponerte long en el perpetuo donde el funding es bajo o negativo y short donde es alto. Sin pata spot, pero con dos márgenes y dos riesgos de plataforma.
- Coberturas con opciones: las plataformas de opciones on-chain te permiten cubrir la gamma, no solo la delta, a cambio de pagar una prima. Es la única familia de esta lista capaz de atacar el costo de curvatura de una posición LP cubierta, y también la menos líquida.
Comparativa de estrategias delta neutral
| Estrategia | Fuente de rendimiento | Riesgo principal | Rebalanceo | Complejidad |
|---|---|---|---|---|
| Basis trade | Funding | El funding se vuelve negativo, short liquidado en las subidas | Reposiciones de margen | Baja |
| Cobertura con staking | Staking + funding | Descuento del LST, dos umbrales de liquidación | Reposiciones de margen | Media |
| Ethena sUSDe | Funding + staking (empaquetados) | Precio secundario de USDe, exposición a exchanges | Ninguno para el tenedor | Baja |
| LP cubierto (perpetuo) | Comisiones de swap + funding | Costo de gamma, salidas del rango | Ajuste continuo de la cobertura | Alta |
| LP cubierto con préstamo | Comisiones de swap − intereses del préstamo | Factor de salud en las subidas, riesgo de oráculo | Continuo, on-chain | Alta |
¿Qué rompe una posición delta neutral?
Delta neutral significa cubierto frente al precio, no frente al riesgo. Estos son los modos de fallo que de verdad han golpeado a estas estrategias:
- El funding se vuelve negativo. En mercados bajistas, los shorts pagan a los longs, y el rendimiento de un basis trade o de un dólar sintético se convierte en un costo. Ethena mantiene un fondo de reserva para estos periodos; una posición montada por tu cuenta necesita una regla de salida.
- La pata corta se liquida en una subida. La cartera está plana en conjunto, pero si el margen del short se agota antes de que puedas mover colateral desde el lado largo, la cobertura desaparece y te quedas en largo en pleno máximo. Los colchones de margen y las transferencias rápidas entre plataformas son la defensa.
- El auto-deleveraging. El 10 y el 11 de octubre de 2025 se liquidaron más de 19.000 millones de dólares en posiciones apalancadas, el mayor evento de este tipo en la historia de las cripto. Cuando los fondos de seguro no pudieron absorber las pérdidas, los exchanges recurrieron al auto-deleveraging (ADL) para cerrar a la fuerza posiciones con beneficios frente a las que estaban en quiebra. Para un trader delta neutral, la pata ganadora en un desplome es el short, así que el ADL cerró coberturas y dejó muchas carteras sin cubrir y en largo durante la caída. El ADL es el riesgo que la mayoría de las guías nunca mencionan, y ningún colchón de margen protege contra él.
- El activo que tienes no es el activo que vendiste en corto. Durante ese mismo desplome, USDe llegó a cotizar a unos 0,65 $ en Binance mientras los reembolsos on-chain se mantenían cerca de 1 $. Cualquier estrategia que usara USDe o un LST como colateral al precio de marca de la propia plataforma sufrió esa diferencia, aunque el respaldo estuviera intacto.
- El fallo de la plataforma o de la contraparte. Cuando FTX colapsó en noviembre de 2022, los traders que tenían allí sus patas cortas y su margen perdieron ambas cosas, y se quedaron con una exposición spot sin cubrir. Repartir las patas entre plataformas reduce este riesgo, pero aumenta el riesgo de transferencia de margen descrito arriba.
- El riesgo de los smart contracts y de los hooks. Cada protocolo de la pila (el pool, el mercado de préstamos, el vault, el bridge) añade un contrato que puede fallar. En Uniswap v4, un hook asociado a un pool puede cambiar las comisiones o los retiros, así que léelo antes de depositar.
- La gamma y los costos. En los LP cubiertos, un movimiento brusco cuesta dinero incluso cuando todo funciona según lo previsto (mira la tabla de arriba), y cada rebalanceo paga comisiones y slippage.
Cómo operar una estrategia delta neutral
Las estrategias difieren, pero la lista de comprobación operativa es la misma:
- Dimensiona el margen para el movimiento al que no vas a poder reaccionar. Si puedes reponer margen en una hora, planifica para el mayor movimiento horario que hayas visto, no para la media diaria. Un short a 3x sobrevive a una subida del 31 %; uno a 10x sobrevive a una de alrededor del 8 %.
- Vigila cuatro cifras de forma continua: la delta neta (en unidades del activo, no en dólares), el ratio de margen o el factor de salud de cada pata apalancada, la tasa de funding y su tendencia y, en los LP, el precio respecto a tu rango.
- Rebalancea con una banda de desviación, no con un reloj. Rebalancear cada hora paga comisiones a cambio de nada en mercados tranquilos y reacciona demasiado tarde en los volátiles. Una banda de desviación del 5 al 10 % más disparadores de salida del rango es un punto de partida razonable.
- Escribe primero las reglas de salida. Funding negativo durante N días, un depeg del colateral por encima de un umbral, un evento de ADL, una salida del rango: decide de antemano qué cierra la posición.
- Automatízalo y luego simula antes de firmar. Una posición cubierta que depende de que alguien mire una pantalla a las 3 de la madrugada no es delta neutral; es delta neutral hasta la primera noche en que deja de serlo. Simula cada transacción antes de enviarla y lanza una alerta cuando falle una comprobación.
Preguntas frecuentes
¿Una estrategia delta neutral está libre de riesgo?
No. Elimina la exposición al precio de primer orden y nada más. Las tasas de funding, la liquidación de una sola pata, el auto-deleveraging, las pérdidas de paridad (depegs), los fallos de plataformas y los bugs de smart contracts siguen ahí, y las posiciones LP cubiertas también pierden dinero en los movimientos grandes por culpa de la gamma.
¿Qué rentabilidad generan las estrategias delta neutral?
Siguen a su fuente de rendimiento. Un short en perpetuos en Hyperliquid gana una base del 11,6 % APR sobre su nocional en mercados tranquilos, lo que se traduce en aproximadamente un 8 a 9 % sobre el capital total una vez que mantienes la pata spot y el margen. sUSDe pagó entre un 3,8 % y un 5,0 % (media de 7 días) entre julio y septiembre de 2026. La rentabilidad de un LP cubierto depende de las comisiones del pool frente a la volatilidad, y puede ser negativa en mercados rápidos.
¿Una cobertura delta neutral elimina la pérdida impermanente?
No. Una cobertura estática del saldo inicial de ETH de una posición LP hace que su P&L sea exactamente igual a la pérdida impermanente. La cobertura elimina la parte direccional de la posición, y la pérdida impermanente es lo que queda. Las comisiones tienen que cubrirla.
¿Uso Ethena o monto mi propia posición delta neutral?
Usa sUSDe si quieres un rendimiento delta neutral sin gestionar margen y aceptas los riesgos de contraparte, de exchange y de mercado secundario de Ethena. Monta la tuya si necesitas control sobre las plataformas, el apalancamiento y las salidas, o si quieres una fuente de rendimiento que Ethena no ofrece, como las comisiones de LP.
¿Cuánto capital necesitas?
No hay un mínimo de protocolo, pero los costos marcan un suelo práctico. Cada posición paga por abrirse, cerrarse y rebalancearse, y en la mainnet de Ethereum el gas por sí solo puede comerse el rendimiento de una posición pequeña. En las L2 y en Hyperliquid, unos pocos miles de dólares bastan para un basis trade; una posición LP cubierta necesita el tamaño suficiente para que las comisiones de rebalanceo sigan siendo pequeñas en relación con las comisiones de swap.
De la estrategia al sistema
Una posición delta neutral es un pequeño sistema de control: medir la delta, compararla con la cobertura, actuar dentro de una banda y detenerse cuando falla una comprobación de riesgo. Las matemáticas caben en una página. Mantenerla en marcha durante una cascada de liquidaciones a las 3 de la madrugada es la parte difícil.
Ese sistema es lo que construimos en Etherwave Labs. Nuestra automatización de la gestión de liquidez se encarga del rebalanceo sin custodia, la reinversión de comisiones y la supervisión de posiciones de liquidez concentrada en Uniswap v3/v4, Slipstream, Algebra, Raydium y Orca, y construimos los vaults de YieldBase y el simulador de Metrix Finance. Si estás diseñando un vault delta neutral o quieres que tus posiciones cubiertas se gestionen solas, contáctanos.