Stratégies delta neutre en DeFi : comment elles fonctionnent et ce qui les casse
 Thomas Cosialls
Une stratégie delta neutre en DeFi associe une position longue et une position courte sur le même actif, de sorte que les mouvements de prix s'annulent, et la position gagne de l'argent grâce à autre chose que le prix : le funding des perpétuels, les récompenses de staking, les intérêts de prêt ou les frais de trading. Avec un delta net nul, l'ETH peut monter ou baisser de 10 % sans que le portefeuille bouge. Ce que vous gardez, c'est le rendement, moins le coût du maintien de l'équilibre entre les deux jambes.
C'est sur cette dernière phrase que la plupart des guides s'arrêtent, et c'est là que se trouve l'essentiel du risque. Cet article couvre les cinq stratégies delta neutre réellement utilisées en DeFi, déroule les calculs avec de vrais chiffres (dont une position de liquidité concentrée couverte, celle pour laquelle nous construisons de l'automatisation), puis examine ce qui a cassé ces positions en pratique, du funding négatif à l'auto-deleveraging du 10 octobre 2025.
Que signifie delta neutre ?
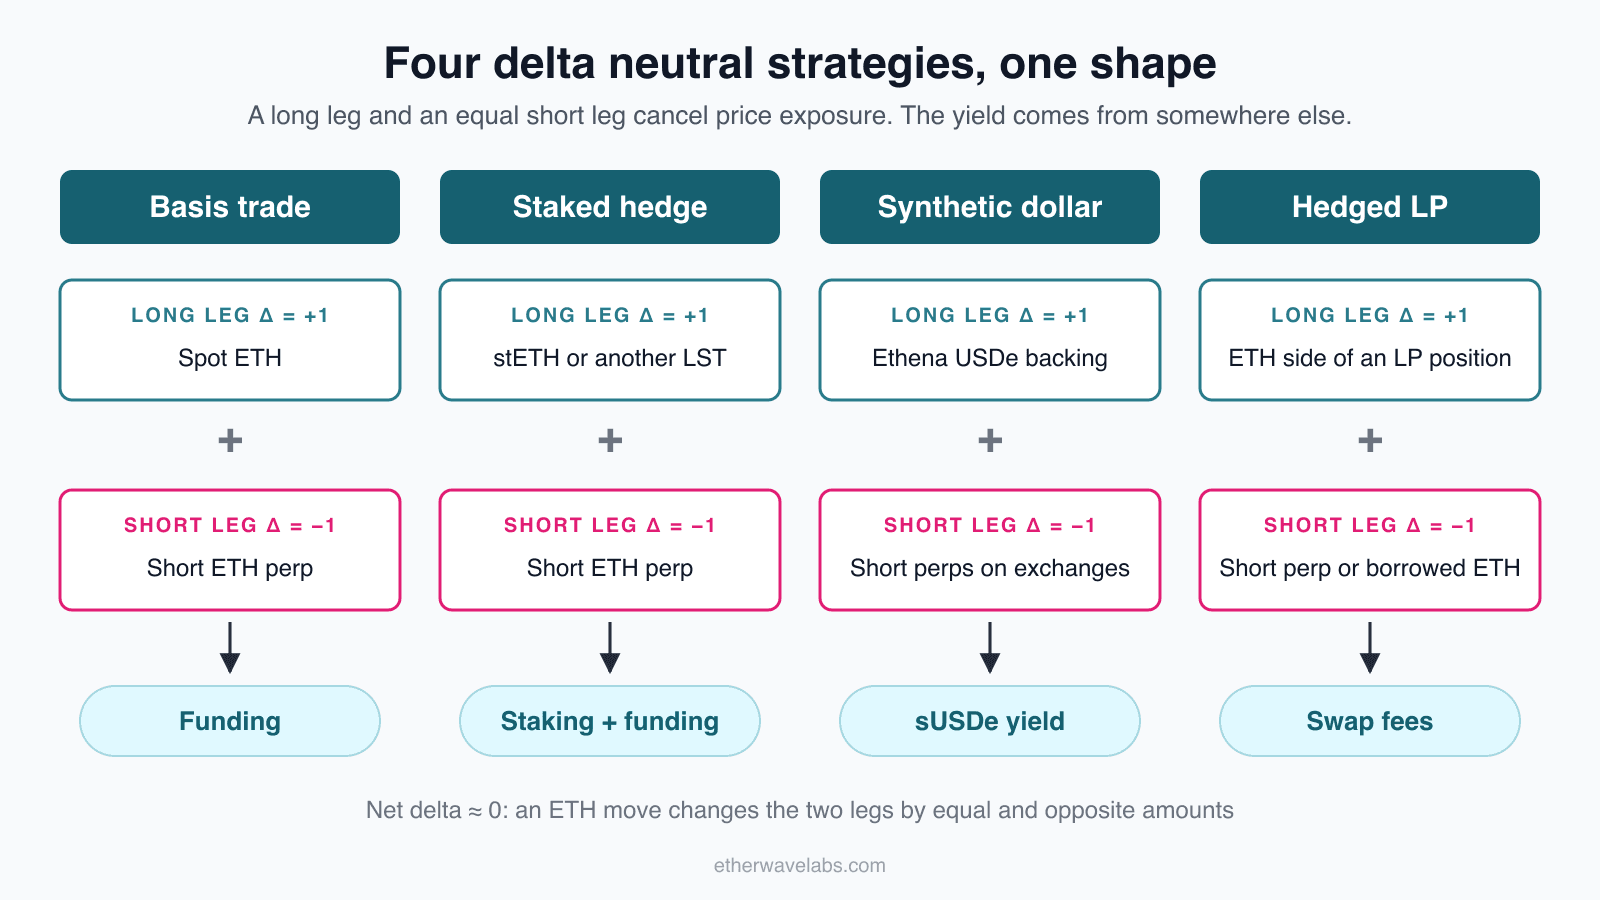
Le delta mesure de combien la valeur d'une position varie quand le prix du sous-jacent bouge d'une unité. Détenir 1 ETH donne un delta de +1 : si l'ETH prend 100 $, vous gagnez 100 $. Un short perpétuel de 1 ETH a un delta de −1. Détenez les deux et le delta net est nul : les deux jambes bougent de montants égaux et opposés, et le prix cesse de compter.
Certaines positions ont un delta qui change avec le prix. Ce taux de variation, c'est le gamma. L'ETH spot et les perpétuels ont un gamma nul (un ETH reste toujours un ETH d'exposition), mais pas une position de liquidité : quand l'ETH monte, l'AMM vend votre ETH contre des stablecoins, donc votre exposition diminue. Ce seul fait explique pourquoi le delta neutre est un état que l'on maintient plutôt qu'un trade que l'on ouvre une fois. Un basis trade peut rester intact des semaines ; une position LP couverte s'éloigne de la neutralité à chaque swap dans la pool.
D'où vient le rendement delta neutre ?
Supprimer l'exposition au prix supprime la principale source de rendement en crypto, donc le rendement doit venir d'ailleurs. En DeFi, il vient de quatre endroits :
- Le funding des perpétuels. Les contrats perpétuels n'ont pas d'échéance : les exchanges maintiennent leur prix proche du spot par des paiements périodiques entre longs et shorts. Quand les traders sont majoritairement longs, ce qui est l'état habituel des marchés crypto, les longs paient les shorts. Un short perpétuel est à la fois la couverture et la source de revenu.
- Les récompenses de staking. Un token de staking liquide comme le stETH continue de percevoir le rendement du staking Ethereum pendant que son exposition au prix est couverte.
- Les écarts de taux et incitations des protocoles de prêt. Déposer du collatéral rapporte des intérêts, et emprunter un actif volatil est en soi une position courte.
- Les frais de trading. Les fournisseurs de liquidité touchent une part de chaque swap dans leur range. C'est la seule des quatre sources qui provient d'une activité de trading réelle plutôt que du levier des autres traders.
Comment fonctionne le funding sur Hyperliquid
Les mécanismes de funding diffèrent d'une plateforme à l'autre, et ces détails déterminent votre rendement. Sur Hyperliquid, l'un des plus grands exchanges de perpétuels on-chain, le funding est payé toutes les heures et calculé ainsi :
Funding rate (8h) = average premium + clamp(interest rate − average premium, −0.05%, +0.05%)
La composante de taux d'intérêt est fixée à 0,01 % par tranche de 8 heures, ce que la documentation d'Hyperliquid annualise à 11,6 % APR payés aux shorts. Grâce au clamp, tant que la prime moyenne reste à moins de 0,05 % de cette base de 0,01 %, le clamp l'annule exactement et le taux de funding est égal à la base. Autrement dit, en marché calme, un short perpétuel sur Hyperliquid rapporte environ 11,6 % par an sur son notionnel, et le taux ne s'écarte de ce plancher que lorsque le perpétuel s'échange avec une vraie prime ou décote par rapport au spot. Le funding est plafonné à 0,5 % par heure, ce qui suffit encore à le faire basculer fortement dans un sens ou dans l'autre lors d'un squeeze.
Deux conséquences. D'abord, citer des « APY historiques de 15 à 30 % » pour les trades de funding, comme le font beaucoup de guides, n'apprend pas grand-chose : ce qui compte, c'est la fréquence à laquelle la prime sort de la bande de base, et dans quel sens. Ensuite, le funding est payé sur le notionnel, pas sur la marge, donc la taille de la jambe courte change le rendement sur votre capital total (voir l'exemple chiffré ci-dessous). Si vous découvrez la façon dont les exchanges de perpétuels on-chain apparient les ordres, notre comparaison entre DEX à carnet d'ordres et AMM couvre la structure de marché.
Cinq stratégies delta neutre en DeFi
1. Spot plus short perpétuel : le basis trade
Le cash-and-carry classique. Achetez de l'ETH spot, ouvrez un short perpétuel ETH de même taille, encaissez le funding. Les mouvements de prix s'annulent ; le funding revient au short.
Les chiffres, avec 100 000 $ de capital et l'ETH à 3 000 $ :
- Achetez 75 000 $ d'ETH spot (25 ETH).
- Déposez 25 000 $ d'USDC en marge sur Hyperliquid et shortez 25 ETH, soit aussi 75 000 $ de notionnel. Le short tourne à un levier de 3x sur sa marge.
- À la base de 11,6 %, le funding rapporte environ 8 700 $ par an, soit 8,7 % sur les 100 000 $, avant frais de trading.
- Le short est liquidé si l'ETH monte d'environ 31 % avant que vous ne rechargiez la marge (en supposant une marge de maintenance de 2 % ; vérifiez le palier en vigueur pour votre actif). L'ETH spot a gagné exactement autant, mais il se trouve ailleurs et ne peut pas couvrir l'appel de marge tout seul.
Ce dernier point est le cœur opérationnel de toute stratégie couverte par un perpétuel : les deux jambes gagnent et perdent dans des comptes différents. Un book delta neutre est à plat globalement, mais il lui faut de la marge fraîche du côté perdant lors d'un mouvement brutal, ce qui implique de déplacer rapidement de l'USDC entre chaînes et plateformes. Nous avons documenté cette tuyauterie, dépôts et retraits sur Hyperliquid compris, dans notre guide Circle CCTP et Hyperliquid.
L'arbitrage se fait entre rendement et sécurité : une jambe spot plus grosse augmente le revenu de funding mais réduit le coussin de marge. La plupart des opérateurs gardent le short entre 2x et 3x et réalimentent la marge avec les gains du spot quand une hausse l'entame.
2. Actif staké plus short perpétuel : la couverture stakée
Remplacez l'ETH spot par un token de staking liquide comme le stETH, et gardez le même short perpétuel. Vous percevez désormais le rendement du staking Ethereum (quelques pourcents par an) sur la jambe longue, en plus du funding sur la jambe courte. C'est la version faite maison de ce qu'Ethena fait à grande échelle.
Le risque supplémentaire, c'est l'écart entre les deux jambes. Votre jambe longue est du stETH, votre jambe courte de l'ETH. Si le stETH s'échange avec une décote, la couverture n'est plus parfaite : en juin 2022, le stETH s'est échangé environ 6 % sous l'ETH quand des détenteurs à levier ont été forcés de vendre. Vous pouvez aussi utiliser le LST comme collatéral sur un marché de prêt pour emprunter les stablecoins de la marge du perpétuel, mais chaque couche ajoute un seuil de liquidation de plus à surveiller.
3. Les dollars synthétiques : Ethena USDe et sUSDe
Ethena emballe la couverture stakée dans un token. Minter de l'USDe dépose du collatéral (ETH staké, BTC ou stablecoins), et Ethena ouvre des positions courtes perpétuelles équivalentes sur des exchanges, de sorte que la réserve est delta neutre et que l'USDe reste proche de 1 $. Staker son USDe en sUSDe transmet les revenus de funding et de staking aux détenteurs. Un fonds de réserve absorbe les périodes de funding négatif.
Le rendement suit de près le marché du funding. D'après la mise à jour de gouvernance d'Ethena pour le T3 2026, l'APY moyen sur 7 jours du sUSDe est passé de 3,8 % début juillet 2026 à 5,0 % fin septembre, bien en dessous des rendements à deux chiffres du marché haussier de 2024. C'est la principale leçon des dollars synthétiques : vous achetez le taux de funding, quel qu'il soit.
Acheter ou construire ? Le sUSDe est le moyen le plus simple de détenir un rendement delta neutre, sans marge à gérer. En échange, vous prenez le risque de contrepartie et de conservation d'Ethena, son exposition aux exchanges, et le prix de marché secondaire de l'USDe lui-même, qui peut s'écarter de la réserve lors d'un krach (voir le 10 octobre plus bas). Gérer le trade vous-même demande un effort opérationnel mais vous garde la main sur le choix des plateformes, le levier et le timing.
4. Fourniture de liquidité couverte : le LP delta neutre
C'est la stratégie qui gagne de l'argent grâce à l'activité de trading, et celle qui demande le plus de mathématiques. Vous fournissez de la liquidité à une pool ETH/USDC pour toucher des frais de swap, puis vous shortez l'ETH que contient votre position, de sorte que les frais sont ce qu'il reste.
Le delta d'une position de liquidité concentrée. Dans une position Uniswap v3 ou v4 de liquidité L et de range [Pa, Pb], la quantité d'ETH détenue au prix P vaut :
ETH held = L × (1/√P − 1/√Pb) when Pa ≤ P ≤ Pb ETH held = L × (1/√Pa − 1/√Pb) when P < Pa (all ETH) ETH held = 0 when P > Pb (all USDC)
Le delta de la position est exactement l'ETH qu'elle détient : c'est la taille du short nécessaire. Son gamma, la variation du delta par dollar de prix, vaut −L / (2P^1,5) : toujours négatif, ce qui est la façon formelle de dire que la pool vend de l'ETH quand il monte et en achète quand il baisse.
Un exemple chiffré. Déposez 100 000 $ dans ETH/USDC à 3 000 $ avec un range de 2 400 $ à 3 750 $. La position démarre avec 16,67 ETH et 50 000 $ d'USDC (L ≈ 8 647 en unités humaines). Pour être delta neutre, shortez 16,67 ETH, environ 50 000 $ de notionnel. Puis laissez le prix bouger sans toucher à la couverture :
| Prix de l'ETH | ETH dans la position | P&L du LP non couvert | P&L du LP couvert |
|---|---|---|---|
| 2 700 $ (−10 %) | 25,21 | −6 247 $ | −1 247 $ |
| 2 850 $ (−5 %) | 20,77 | −2 804 $ | −304 $ |
| 3 000 $ | 16,67 | 0 $ | 0 $ |
| 3 150 $ (+5 %) | 12,86 | +2 211 $ | −289 $ |
| 3 300 $ (+10 %) | 9,32 | +3 872 $ | −1 128 $ |
| 3 750 $ (haut du range) | 0 | +5 902 $ | −6 598 $ |
Deux résultats comptent. La couverture a supprimé la direction : un mouvement de 10 % coûte désormais entre 1 100 $ et 1 250 $ environ au lieu de faire varier la position de 4 000 à 6 000 $. Mais le P&L couvert est négatif dans les deux sens, et il croît avec le carré du mouvement. Un mouvement de 5 % coûte environ 300 $ ; un mouvement de 10 % coûte quatre fois plus.
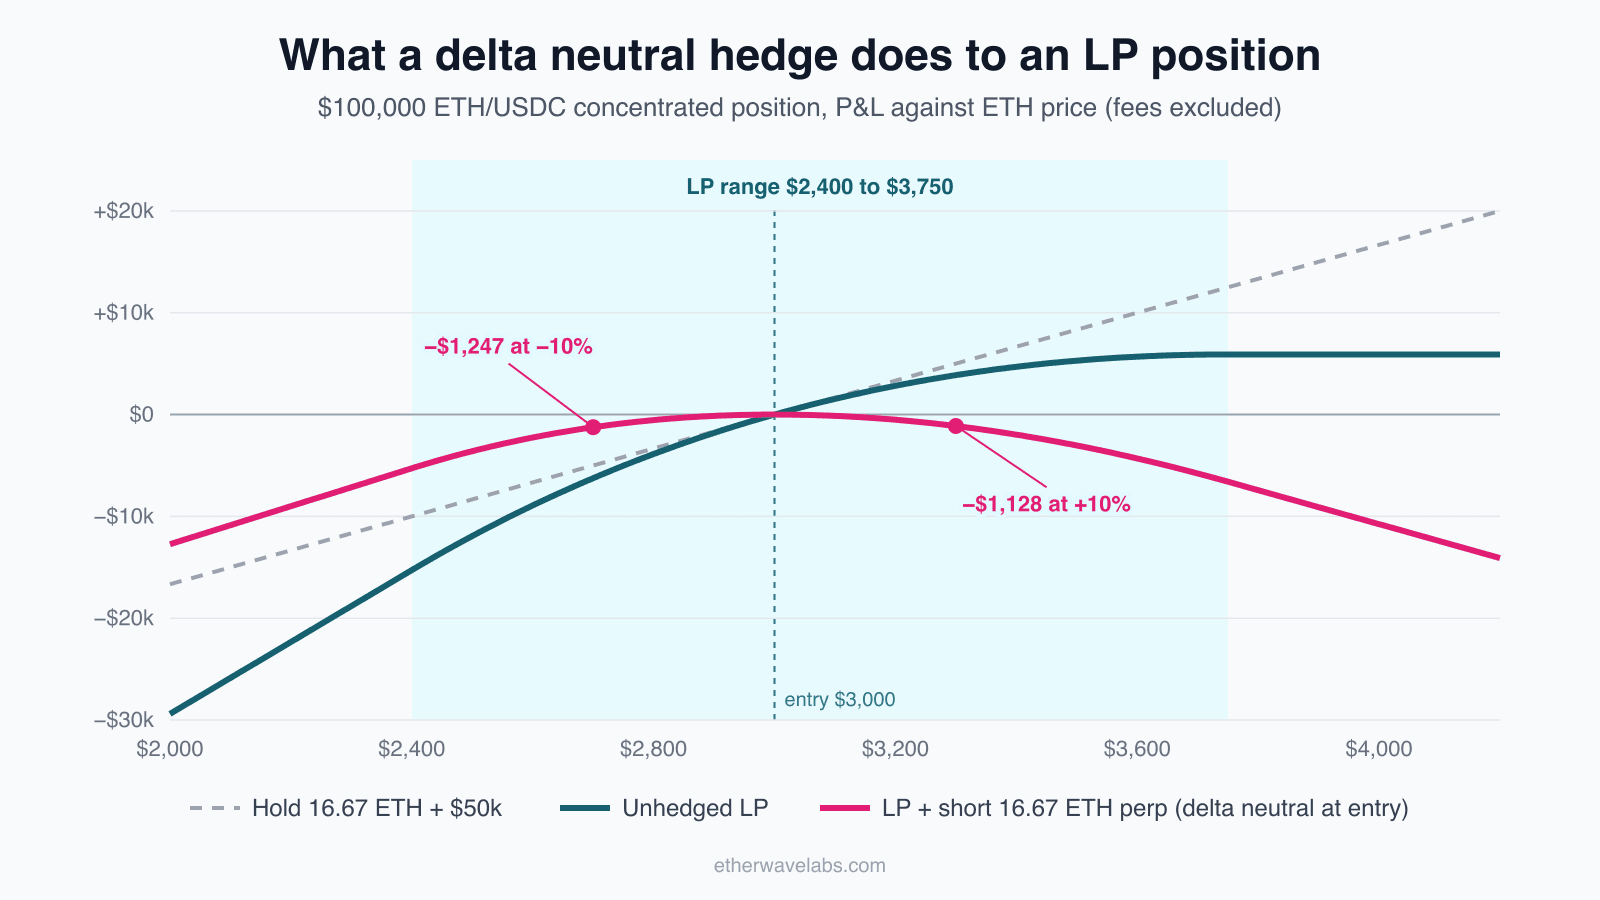
Le delta neutre ne supprime pas la perte impermanente. C'est l'idée reçue la plus répandue dans les guides sur le LP delta neutre. Regardez la ligne à 3 300 $ : conserver les 16,67 ETH et 50 000 $ de départ vaudrait 105 000 $, alors que le LP vaut 103 872 $. L'écart de 1 128 $ est la perte impermanente, et c'est exactement le P&L couvert. Un short statique du solde d'ETH initial annule la partie « détention » de la position, et il ne reste que la perte impermanente. La couverture isole la perte impermanente ; elle ne l'élimine pas. Rééquilibrer la couverture plus souvent change la forme du coût (vous le payez en petites tranches réalisées, environ ½ × |gamma| × mouvement² à chaque fois) mais pas son existence.
Un LP delta neutre est donc un pari que les frais plus le funding battent le coût du gamma. Sur Hyperliquid, la jambe courte touche aussi du funding : environ 5 800 $ par an sur les 50 000 $ de couverture au taux de base. La position perd quand l'ETH bouge fortement en peu de temps, surtout s'il sort du range, ce qui explique pourquoi la largeur du range, les règles de rééquilibrage et les règles de sortie comptent davantage que la couverture elle-même.
Rééquilibrer la couverture. Après le passage à 3 300 $, la position détient 9,32 ETH mais vous êtes short de 16,67 : vous êtes donc short net de 7,35 ETH. Racheter 7,35 ETH du short (environ 24 000 $ de notionnel) rétablit la neutralité, pour environ 11 $ avec des frais taker de 0,045 %. La vraie question est la fréquence : rééquilibrer trop rarement et vous portez un risque directionnel ; trop souvent et les frais et le slippage mangent le rendement. La plupart des systèmes utilisent une bande de dérive, en ne rééquilibrant que lorsque la couverture s'écarte de plus de 5 à 10 % de sa cible, plus un rééquilibrage forcé quand le prix sort du range. Au-dessus du range, la position est 100 % en USDC avec un delta nul : tout short restant est un short nu et doit être fermé.
Voici cette logique en TypeScript, avec la liquidité et les prix en unités humaines (convertissez d'abord depuis sqrtPriceX96 et les décimales des tokens) :
// ETH (token0) held by a concentrated liquidity position = its delta
export function positionDelta(liquidity: number, price: number, lower: number, upper: number) {
  const p = Math.min(Math.max(price, lower), upper)
  return liquidity * (1 / Math.sqrt(p) - 1 / Math.sqrt(upper))
}

// How much to change the short. Positive: short more. Negative: buy back.
export function hedgeOrder(targetShort: number, currentShort: number, band = 0.05) {
  const drift = targetShort - currentShort
  const tolerance = Math.max(targetShort, currentShort) * band
  return Math.abs(drift) > tolerance ? drift : 0
}

const L = 8646.84
const target = positionDelta(L, 3300, 2400, 3750) // 9.32 ETH
hedgeOrder(target, 16.67) // -7.35: buy back 7.35 ETH of the short
Le côté position de cette boucle (collecter les frais, déplacer le range, clôturer) suit le même cycle de vie que celui détaillé dans notre tutoriel de gestion de liquidité Uniswap v4, et pour les pools Solana dans notre guide pour collecter les frais des positions Orca Whirlpool. Avant d'engager du capital, modélisez le range face à une volatilité réaliste : c'est le rôle de Metrix Finance, un simulateur de pools de liquidité dont nous avons développé le front-end et la couche de données. Et quand la stratégie est packagée en vault, la couverture et le rééquilibrage passent on-chain ou dans un keeper, comme dans YieldBase, le gestionnaire de liquidité actif non custodial que nous avons construit avec des vaults Solidity et une indexation par subgraph.
5. LP couvert par emprunt et autres variantes
Au lieu d'un perpétuel, couvrez une position LP en empruntant l'actif volatil. Déposez de l'USDC sur un marché de prêt, empruntez un montant d'ETH égal au solde d'ETH du LP, et apportez-le à la pool : la dette en ETH est votre jambe courte. Tout reste on-chain, sans exchange de perpétuels ni marge entre plateformes, mais l'économie s'inverse. Un short perpétuel touche du funding, alors qu'un prêt en ETH coûte des intérêts d'emprunt. Le risque de liquidation se déplace aussi : une hausse fait grossir votre dette en ETH face à un collatéral USDC fixe, et vous surveillez un health factor plutôt qu'un ratio de marge. Le déroulement des liquidations dépend de la conception du marché : la plupart des protocoles de prêt liquident à un prix d'oracle, tandis que les conceptions sans oracle comme l'Ethereum Credit Guild, un protocole de prêt dont nous avons développé tout le front-end, règlent les prêts défaillants par des enchères on-chain.
Deux autres variantes à connaître :
- L'arbitrage de funding entre plateformes : long du perpétuel là où le funding est faible ou négatif, short là où il est élevé. Pas de jambe spot, mais deux marges et deux risques de plateforme.
- Les couvertures par options : les plateformes d'options on-chain permettent de couvrir le gamma, pas seulement le delta, au prix d'une prime. C'est la seule famille de cette liste capable de traiter le coût de courbure d'une position LP couverte, et aussi la moins liquide.
Les stratégies delta neutre comparées
| Stratégie | Source de rendement | Risque principal | Rééquilibrage | Complexité |
|---|---|---|---|---|
| Basis trade | Funding | Funding négatif, short liquidé en cas de hausse | Recharges de marge | Faible |
| Couverture stakée | Staking + funding | Décote du LST, deux seuils de liquidation | Recharges de marge | Moyenne |
| Ethena sUSDe | Funding + staking (packagés) | Prix secondaire de l'USDe, exposition aux exchanges | Aucun pour le détenteur | Faible |
| LP couvert (perpétuel) | Frais de swap + funding | Coût du gamma, sorties de range | Ajustement continu de la couverture | Élevée |
| LP couvert par emprunt | Frais de swap − intérêts d'emprunt | Health factor en cas de hausse, risque d'oracle | Continu, on-chain | Élevée |
Qu'est-ce qui casse une position delta neutre ?
Delta neutre signifie couvert contre le prix, pas contre le risque. Voici les modes de défaillance qui ont réellement frappé ces stratégies :
- Le funding devient négatif. En marché baissier, les shorts paient les longs, et le rendement d'un basis trade ou d'un dollar synthétique devient un coût. Ethena garde un fonds de réserve pour ces périodes ; une position faite maison a besoin d'une règle de sortie.
- La jambe courte est liquidée lors d'une hausse. Le book est à plat globalement, mais si la marge du short s'épuise avant que vous puissiez déplacer du collatéral depuis la jambe longue, la couverture disparaît et vous restez long au sommet. Les coussins de marge et des transferts rapides entre plateformes sont la parade.
- L'auto-deleveraging. Les 10 et 11 octobre 2025, plus de 19 milliards de dollars de positions à levier ont été liquidés, le plus grand événement de ce type de l'histoire de la crypto. Quand les fonds d'assurance n'ont plus suffi à absorber les pertes, les exchanges ont recouru à l'auto-deleveraging (ADL) pour fermer de force des positions gagnantes face aux positions en faillite. Pour un trader delta neutre, la jambe gagnante lors d'un krach, c'est le short : l'ADL a donc fermé des couvertures et laissé de nombreux books non couverts et longs pendant la chute. L'ADL est le risque que la plupart des guides ne mentionnent jamais, et aucun coussin de marge n'en protège.
- L'actif détenu n'est pas l'actif shorté. Pendant le même krach, l'USDe s'est échangé jusqu'à environ 0,65 $ sur Binance alors que les rachats on-chain tenaient près de 1 $. Toute stratégie utilisant de l'USDe ou un LST comme collatéral au prix marqué par une plateforme a subi cet écart, alors même que la réserve était intacte.
- La défaillance d'une plateforme ou d'une contrepartie. Quand FTX s'est effondré en novembre 2022, les traders dont les jambes courtes et la marge s'y trouvaient ont perdu les deux, et se sont retrouvés avec une exposition spot nue. Répartir les jambes entre plateformes réduit ce risque mais augmente le risque de transfert de marge décrit plus haut.
- Le risque des smart contracts et des hooks. Chaque protocole de la pile (la pool, le marché de prêt, la vault, le bridge) ajoute un contrat qui peut faillir. Sur Uniswap v4, un hook attaché à une pool peut modifier les frais ou les retraits : lisez-le avant de déposer.
- Le gamma et les coûts. Pour les LP couverts, un mouvement brutal coûte de l'argent même quand tout fonctionne comme prévu (voir le tableau plus haut), et chaque rééquilibrage paie des frais et du slippage.
Comment piloter une stratégie delta neutre
Les stratégies diffèrent, mais la check-list d'exploitation est la même :
- Dimensionnez la marge pour le mouvement auquel vous ne pourrez pas réagir. Si vous pouvez recharger en une heure, prévoyez le plus grand mouvement horaire que vous ayez vu, pas la moyenne quotidienne. Un short à 3x survit à une hausse de 31 % ; un short à 10x survit à environ 8 %.
- Surveillez quatre chiffres en continu : le delta net (en unités de l'actif, pas en dollars), le ratio de marge ou le health factor de chaque jambe à levier, le taux de funding et sa tendance, et, pour les LP, le prix par rapport à votre range.
- Rééquilibrez avec une bande de dérive, pas une horloge. Rééquilibrer toutes les heures paie des frais pour rien en marché calme et réagit trop tard en marché volatil. Une bande de dérive de 5 à 10 % plus des déclencheurs de sortie de range est un bon réglage par défaut.
- Écrivez d'abord les règles de sortie. Funding négatif pendant N jours, un depeg du collatéral au-delà d'un seuil, un événement d'ADL, une sortie de range : décidez à l'avance ce qui ferme la position.
- Automatisez, puis simulez avant de signer. Une position couverte qui dépend de quelqu'un devant un écran à 3 h du matin n'est pas delta neutre ; elle l'est jusqu'à la première nuit où elle ne l'est plus. Simulez chaque transaction avant de l'envoyer, et alertez dès qu'un contrôle échoue.
Questions fréquentes
Une stratégie delta neutre est-elle sans risque ?
Non. Elle supprime l'exposition au prix de premier ordre, et rien d'autre. Le taux de funding, la liquidation d'une seule jambe, l'auto-deleveraging, les depegs, les défaillances de plateformes et les bugs de smart contracts demeurent, et les positions LP couvertes perdent aussi de l'argent sur les grands mouvements à cause du gamma.
Quels rendements rapportent les stratégies delta neutre ?
Elles suivent leur source de rendement. Un short perpétuel sur Hyperliquid rapporte une base de 11,6 % APR sur son notionnel en marché calme, ce qui donne environ 8 à 9 % sur le capital total une fois la jambe spot et la marge prises en compte. Le sUSDe a rapporté entre 3,8 % et 5,0 % (moyenne sur 7 jours) entre juillet et septembre 2026. Le rendement d'un LP couvert dépend des frais de la pool face à la volatilité, et peut être négatif sur des marchés rapides.
Une couverture delta neutre supprime-t-elle la perte impermanente ?
Non. Une couverture statique du solde d'ETH initial d'une position LP rend son P&L exactement égal à la perte impermanente. La couverture retire la partie directionnelle de la position, et la perte impermanente est ce qui reste. Les frais doivent la couvrir.
Faut-il utiliser Ethena ou construire sa propre position delta neutre ?
Utilisez le sUSDe si vous voulez un rendement delta neutre sans gérer de marge, en acceptant les risques de contrepartie, d'exchange et de marché secondaire d'Ethena. Construisez la vôtre si vous avez besoin de contrôler les plateformes, le levier et les sorties, ou si vous visez une source de rendement qu'Ethena ne propose pas, comme les frais de LP.
De combien de capital a-t-on besoin ?
Il n'y a pas de minimum imposé par les protocoles, mais les coûts fixent un plancher pratique. Chaque position paie pour ouvrir, fermer et rééquilibrer, et sur le mainnet Ethereum le gas seul peut manger le rendement d'une petite position. Sur les L2 et Hyperliquid, quelques milliers de dollars suffisent pour un basis trade ; une position LP couverte doit être assez grosse pour que les frais de rééquilibrage restent faibles par rapport aux frais de swap.
De la stratégie au système
Une position delta neutre est un petit système de contrôle : mesurer le delta, le comparer à la couverture, agir dans une bande, et s'arrêter quand un contrôle de risque échoue. Les calculs tiennent sur une page. La faire tourner pendant une cascade de liquidations à 3 h du matin, c'est la partie difficile.
Ce système, c'est ce que nous construisons chez Etherwave Labs. Notre automatisation de la gestion de liquidité assure le rééquilibrage non custodial, la composition des frais et la surveillance des positions de liquidité concentrée sur Uniswap v3/v4, Slipstream, Algebra, Raydium et Orca, et nous avons construit les vaults de YieldBase et le simulateur de Metrix Finance. Si vous concevez une vault delta neutre ou voulez que vos positions couvertes se gèrent toutes seules, parlons-en.